随着医学技术的进步和经济水平的提高,中国人均预期寿命已达78岁,步入“长寿时代”。城镇化和家庭规模的小型化为“养儿防老”的传统养老保障体系带来了挑战,越来越多的人开始关注退休生活和财务规划。
个人应如何做好养老规划?为应对人口结构的转型,中国大力发展并不断优化养老金制度,构建了三支柱养老金体系。2022年启动的个人养老金为自愿式个人养老储蓄和投资,有助于个人根据自身情况完善养老规划。
养老服务如何支持幸福晚年?唯有构建出跨行业合作的生态系统,才能有效地支撑起一个老年友好型社会,催生新产品与新方案。
2022年9月,世界经济论坛与其知识合作伙伴奥纬咨询合作,召集多方机构及专家学者,通过研讨会、圆桌论坛、专题访谈等形式,充分探讨和分析了中国养老金融体系所面临的问题,旨在全面呈现一个丰富多彩、福寿延绵的百年人生设想。
钱从哪里来?谁来提供养老服务?
科学技术的进步带来了人类预期寿命的延长,但诸多现实挑战也接踵而至,健康问题、老年人口生活质量问题和退休后财务稳定问题都随之显现。
近年来,为应对人口结构的转型,中国大力发展并不断优化养老金制度。“十四五”规划《纲要》提出“发展多层次、多支柱养老金体系”,这无疑为打造全面可持续的养老体系,重构和规划多阶段人生夯实了基础。然而,在充满变革的时代背景下,我们仍需审时度势,未雨绸缪。
随着医学技术的进步和经济水平的提高,中国已步入“长寿时代”。统计数据显示,中国居民的平均预期寿命已从1990年的68岁提高至2021年的78岁,与美国接近。参考其他东亚经济体的经验,可以预见中国人均预期寿命还将进一步延长。
城镇化和家庭规模的小型化为“养儿防老”的传统养老保障体系带来了极大挑战。随着越来越多的年轻人在异地甚至异国追求职业和个人发展,代际养老的概念正在发生转变,越来越多的人开始关注退休规划和财务保障。
中国养老金体系的三大支柱的形成
为了应对人口老龄化带来的挑战,中国构建了三支柱养老金体系:
第一支柱:基本养老保险:由社会保障基金管理,覆盖绝大多数人口,为城镇和农村退休居民提供强制性保险和社会保障。
第二支柱:企业年金和职业年金。企业年金面向盈利性企业职工,职业年金面向包括教师和医疗专业人员在内的公共机构职工。两类年金旨在对基本养老保险形成补充,鼓励规划额外的养老保障。
第三支柱:个人养老金。自愿式个人养老储蓄和投资,有助于个人自身情况完善养老规划。
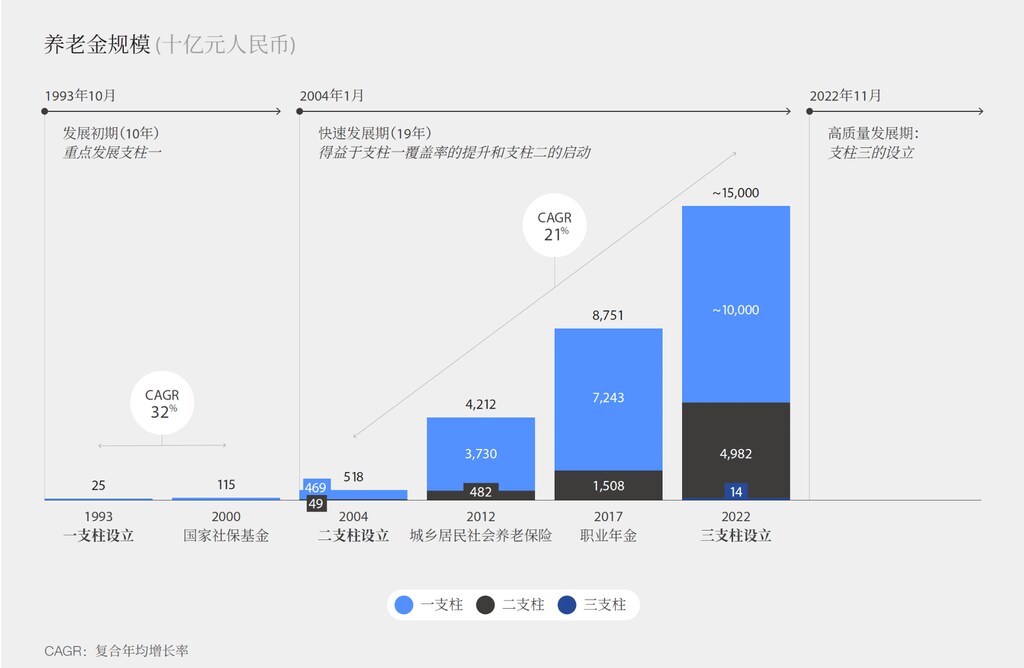
从发展历程来看,中国于1993年启动养老金制度改革。90年代后期至21世纪初,改革的重点是设立和推行第一支柱。2004年起,中国养老金制度进入快速发展期。一方面,第一支柱的规模持续扩大,到2022年接近10万亿元人民币。另一方面,企业年金和职业年金快速发展(然而近几年参加人数增长显著放缓)。2022年第三支柱的启动实施,标志着中国养老金制度迎来高质量发展的全新阶段,三大支柱有望形成更加全面有效的养老金体系。
金融机构如何助力量个人养老金发展
作为第三支柱的个人养老金尚处于发展初期,目前已有众多金融机构投身这项业务,在摸索如何助力养老金体系不断完善、保障个人的养老需求、并实现业务的可持续发展。其中,金融机构普遍面临问题包括如何有效地进行投资者教育和如何对该项目业务进行战略定位。
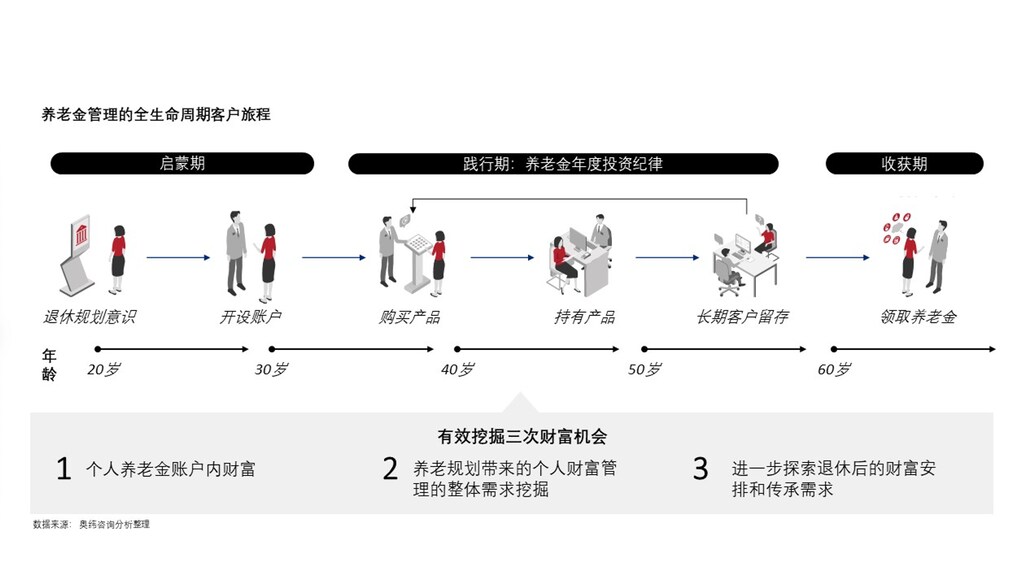
投资者教育是所有地区市场的重中之重。然而,养老金产品的长期封闭性和我国个人投资者高换手率的主流投资偏好存在冲突。对此,金融机构不仅需要自身在产品、战略和履行长期规划责任等方面积累专业经验,加强一线服务人员的投资者教育知识储备和培训,还应将投资者教育纳入客户的生命周期,针对客户不同的人生阶段,提供相应的资讯和陪伴。当前投资者教育实践呈现出线上渠道和人工智能相融合的趋势,亦有领先机构正探索人工智能的潜力,智能生成投资者教育内容,并为客户经理赋能。
个人养老金业务的两大特征 – 定制化和低费率 – 给金融机构的商业模式选择带来挑战。定制化程度较低的数字化平台,为投资者提供了更具成本效益的财富管理解决方案;而这与中国个人投资者对线上操作的高教授度和偏好低成本服务的需求高度契合。盈利模式方面,参考成熟市场经验,金融机构应积极推动从佣金驱动、销售导向的 传统模式,向以客户为中心、向客户收取管理费的投资顾问模式转变。随着中国整体养老理财行业的不断发展,基于费率的投顾模式预计将保持长期发展趋势。
鉴于当前个人养老金业务仍处于起步阶段,机构应深入思考这项业务的战略定位。其中,两种商业模式值得关注。
增值服务:将个人养老金业务作为一项附加增值服务,提高客户粘性,并为其提供优化的一站式财务管理解决方案。我国各大银行正在采取这一战略。
流量中心:以个人养老金规划为切入点吸引客户并与其建立长期关系,挖掘其不断变化的财务需求,介绍更多养老金账户外的理财产品和服务。成熟市场多数领先银行或资产管理机构正在采取这一战略。
构建相互依存的长寿生态系统
如果以个人养老金作为串联起长寿生态的重要纽带,就可以勾勒出一个丰富的长寿生态体系,这是一个远超简单市场行为的综合性体系。该体系依靠参与者之间的相互依存和协同发展,主要包括三大层级:个人、金融机构、广泛的资本市场参与者和养老服务机构,其中金融机构发挥着核心作用。
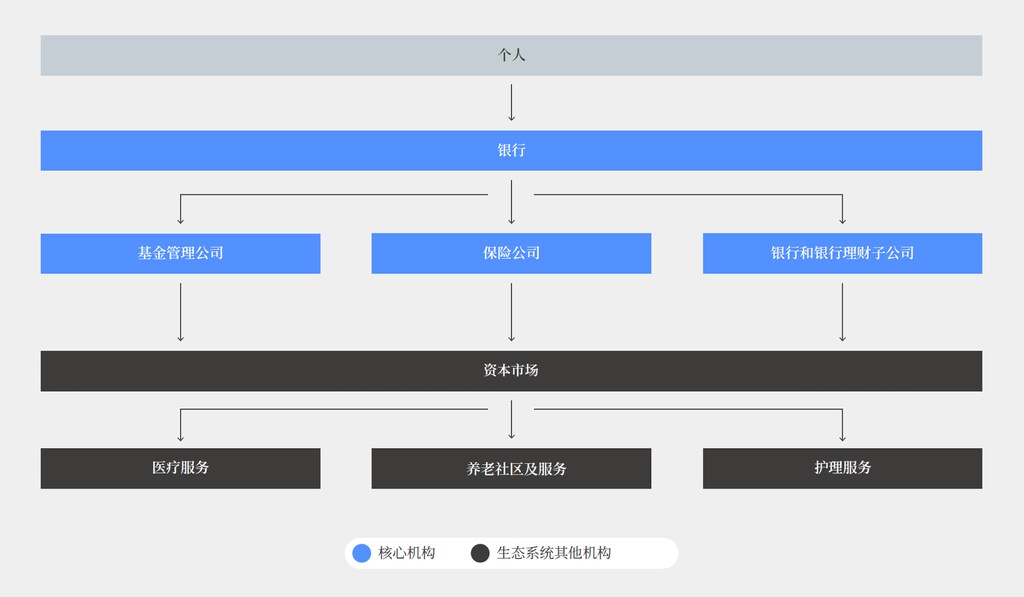
为了应对中国人口老龄化的机遇与挑战,各参与主体的合作至关重要。通过加强金融与养老产业的深度融合、人工智能的应用以及全球合作,打造跨领域跨行业合作的生态系统,催生创新产品与新型解决方案,共同建设造福老龄人口老年友好型社会。世界经济论坛和各方为中国养老金融勾勒了三大机遇:
1. 推动金融和养老产业形成合力:通过实现投资和资源的协调统一,金融机构对推动养老产业发展起着至关重要的作用。例如,设立专项投资基金以支持养老设施建设,能够吸引更多资本进入这一行业,且有助于促进基础设施的迭代和服务质量的提升,满足老年人口多样化、不断变化的需求,同时获得可持续的长期投资回报。
2. 发挥科技力量,赋能养老金规划和养老服务:人口老龄化和劳动力价格上涨带来的养老成本上升问题,已困扰行业多年。人工智能或是解决之道,它使低成本地量身定制养老方案成为可能。此外,在养老服务中采用人工智能和其他技术能够提高效率,提升质量,最大程度地降低人力需求和成本。
3. 探索全球合作,促进长寿生态系统发展:与养老金投资基金和养老服务领域的全球伙伴携手合作,能够获得更多元化的专业经验和最佳实践,也能吸引外国投资,促进中国养老产业的良性发展。此外,国际合作不仅利于加强交流,也有助于打造更加包容、更具竞争性的行业生态,最终造福老龄人口。
通过推动利益相关者通力协作,积极采取创新实践,中国能够有效应对人口老龄化带来的挑战,构建强有力、可持续的养老金融和养老服务生态系统。技术解决方案的落地、国际合作关系的达成,将为“人人老有所养、人人老有所依”的退休生活奠定基础。一张和谐高效的养老服务系统蓝图正徐徐展开,中国老龄人口更加美好的晚年生活未来可期。
本文作者:
马佳,世界经济论坛大中华区金融和货币体系中心负责人
郑莉娟,奥纬咨询董事合伙人、财富与资产管理中国区负责人
史诗,奥纬咨询副董事合伙人
编辑:王灿