历史数据记录了美国人有多大概率比父母挣得多——这是所谓的“美国梦”的关键部分。
数据表明实现这个“梦想”正变得越来越困难。
工资增长停滞和收入不平等只是其背后的两个因素。
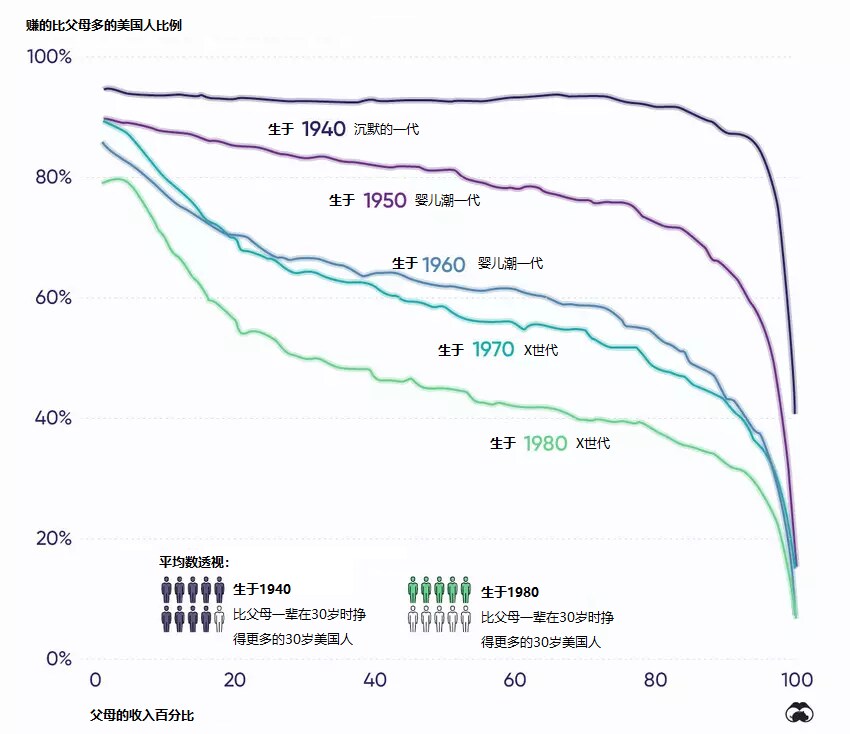
美国社会“向上流动性”的减少在图表中显露无遗。
几十年来,大多数美国人的收入都比父母高,因此能够持续地攀登“经济阶梯”。 这些经济条件的改善被称为“向上流动性”,成为美国梦的重要组成部分。
但是,一代又一代的美国人发现实现“向上流动”日益困难。 在此图表中,我们使用来自Opportunity Insights的数据说明了五十年来美国”社会流动性“的减少。
如何理解这张图表?
此图根据父母的收入百分比(X轴),绘制了不同世代的30岁美国人收入超过其父母的概率(Y轴)。 1%代表美国的最低收入者,99%代表最富有群体。
当我们在图表上从左到右移动视线时,超出父母的人的比例急剧下降。 这表明出生于上流社会家庭的人,不论身处哪个世代,都不太可能超过其父母。
不过,图表中的关键信息在于——这种下降趋势的起点已经开始向左侧转移。 换句话说,越来越少的中下阶层能够顺利攀爬经济阶梯。
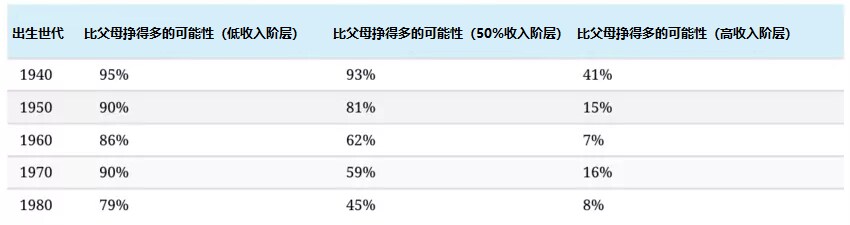
“社会流动性”的下降趋势一目了然,但那些在中产阶级(身处50%收入阶层)家庭中成长的人受到的冲击最大。 在这个范围内,1980年出生的人在30岁时有45%的机会超过父母,而1940年出生的人这一概率则高达93%。
工资增长停滞——罪魁祸首
阻止美国向上流动性增长的一个因素是工资增长步伐的减缓。 例如,1964年的平均小时工资换算成2018年的美元计价为20.27美元。 与此相比,2018年的平均小时工资为22.65美元。54年的时间里,每小时的单位收入仅增长了11.7%。
但是,这一数据可能并不像听起来那样糟糕。 尽管某些商品和服务的价格随着时间的推移而上涨,但实际上其他商品和服务的价格却变得更加可负担。 例如,自1998年1月以来,电视和手机等电子产品的价格实际上已经下降。 这样,今天的美国人得以比前几代人享受着更多的繁荣。
但是,其他服务成本的相对增加,可能会抵消这种好处。 自1998年1月以来的通货膨胀率为58.8%,而同期的卫生和教育服务成本却增长了160%以上。
收入再分配
虽然工资收入总体上停滞不前,但并不能说明全部情况——我们还需要考虑美国收入分配的变化。
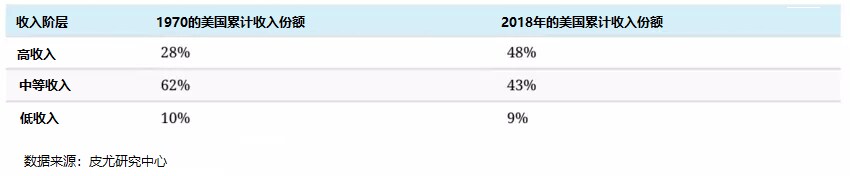
就像“社会向上流动”的数据一样,中产阶级在这里受到的打击最大,在美国总收入中所占的份额下降了19个百分点。与此同时,上层阶级将其在总收入中所占的份额提高了20个百分点。
都是些坏消息吗?
美国人比父母挣更多钱的可能性变小了,但这并不意味着社会上的“向上流动性”已经完全消失,它只是变得越来越难实现。 下面这张图,我们阐述了1967年至2016年间不同收入阶层的规模变化。
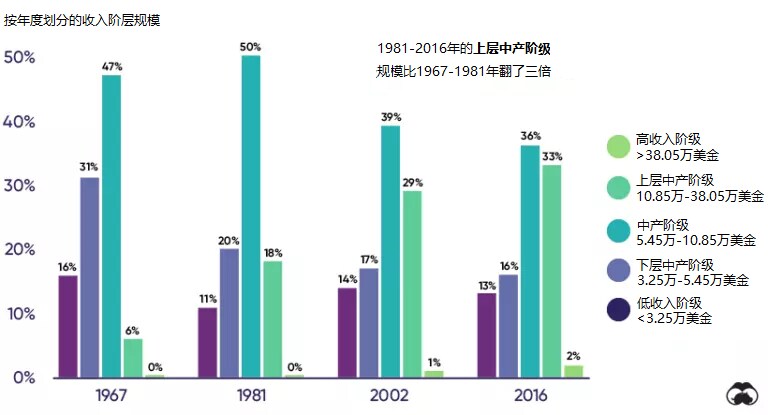
上层中产阶级的增长十分显著,所占比例从1967年的6%增长到2016年的33%。与此同时,中产阶级从47%下降到36%,下层中层阶级从31%下降到16%。
数据表明,一些美国中产阶级仍在设法将自己拉高到下一个收入阶层——但现如今这一趋势不再像往日那般普遍了。
“美国梦”仍然存在吗?
“美国梦”的内容是,每个人都可以通过自己的行动实现社会阶层的向上流动。 这意味着增长将是连续和广泛的——但近几十年来有两个因素损害了这一趋势。
研究人员认为,美国薪资停滞的背后有许多复杂的原因。 例如,工会会员人数的减少可能会侵蚀员工的集体谈判能力。 例如技术变革等其他因素也可能对文化程度较低的工人工资形成下行压力。
另一方面,数据清楚地展示了收入不平等现象。 我们还可以参考基尼系数——这是对经济不平等的一种统计量度,介于0和1之间,0代表完全平等,1代表完全不平等(一个人拥有了所有收入)。 美国目前的基尼系数为0.434,是七国集团中最高的。
本文作者:
Marcus Lu,金融作家,视觉资本家
本文与视觉资本家联合发布,原载于世界经济论坛Agenda博客,转载请注明来源并附上本文链接。
翻译:陈达铿
编辑:王思雨