Si tuviera mil millones para gastar en bienes inmuebles seguros, ¿dónde buscaría comprar?
Para muchos fondos, instituciones financieras y personas adineradas, los centros financieros del mundo son los lugares en los que deben estar. Después de todo, las ciudades como Nueva York, Londres y Hong Kong nunca pasarán de moda, y sus centros urbanos sólidos y de alta densidad limitan el suministro de activos de calidad para comprar.
Pero, ¿qué sucede cuando demasiadas personas se acumulan en un activo "seguro"?
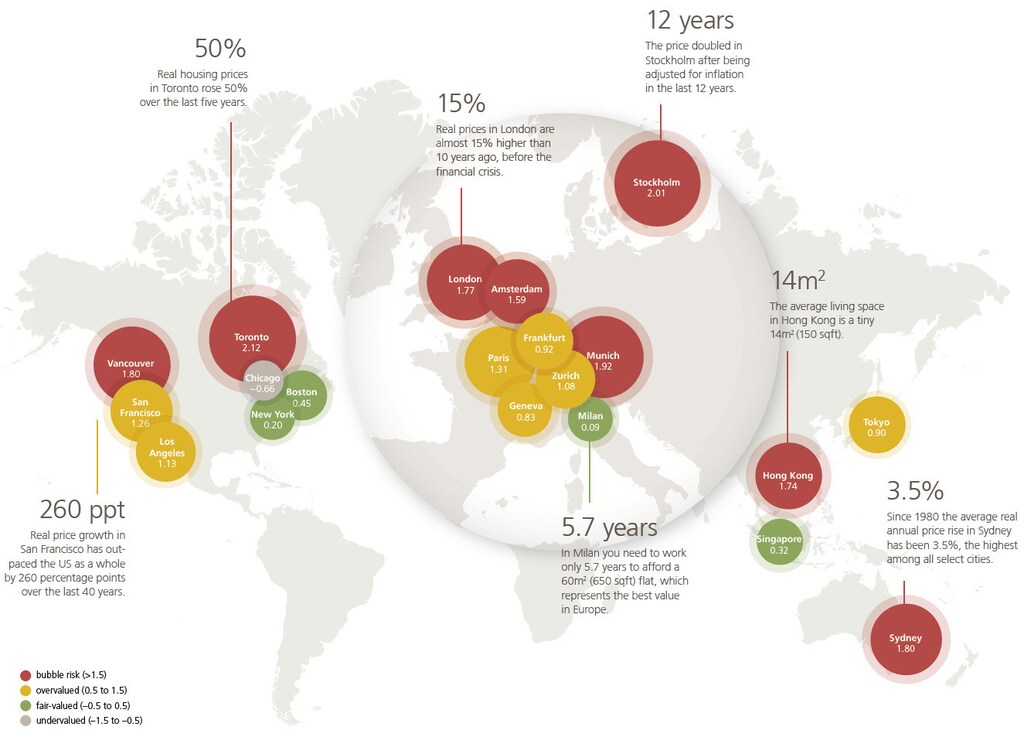
Según UBS, algunas ciudades han visto subir los precios a tasas que potencialmente no son sostenibles, y ocho de estos centros financieros corren el riesgo de tener burbujas inmobiliarias que eventualmente podrían desinflarse.
Índice global de burbujas inmobiliarias
Cada año, UBS publica el índice global de burbujas inmobiliarias, y la edición más reciente muestra varios mercados clave con síntomas de burbuja.
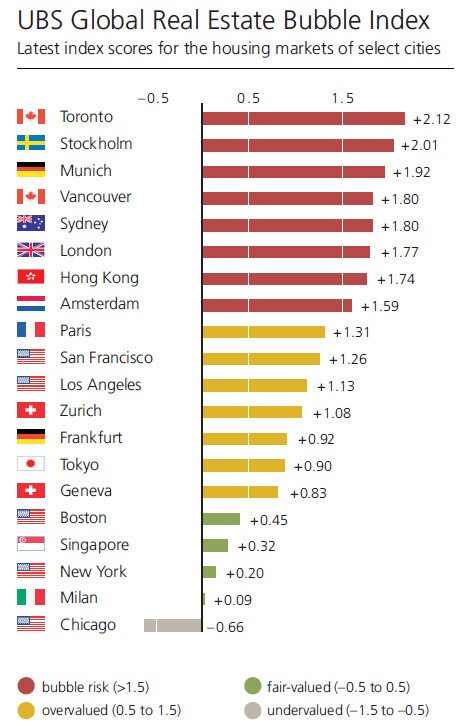
El banco destaca a Toronto como el mayor riesgo de burbuja potencial, señalando que los precios reales se han duplicado en 13 años, mientras que los alquileres reales y los ingresos reales solo han aumentado un 5% y un 10% respectivamente.
Sin embargo, la ciudad más grande de Canadá ciertamente no fue el único centro financiero mundial con bienes inmuebles que experimentó este fenómeno en el último año.
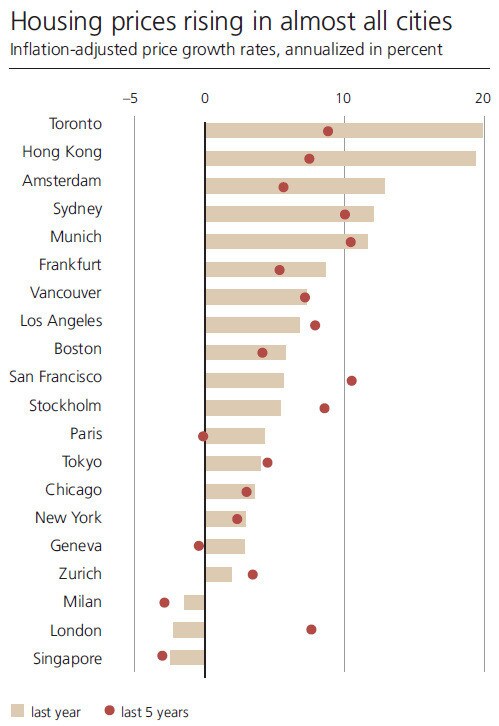
En el último año, hubo tres mercados clave donde los precios no subieron: Londres, Milán y Singapur.
Londres es particularmente notable, ya que tiene más millonarios que cualquier otra ciudad en el mundo y está calificado como el centro financiero número 1 a nivel mundial.