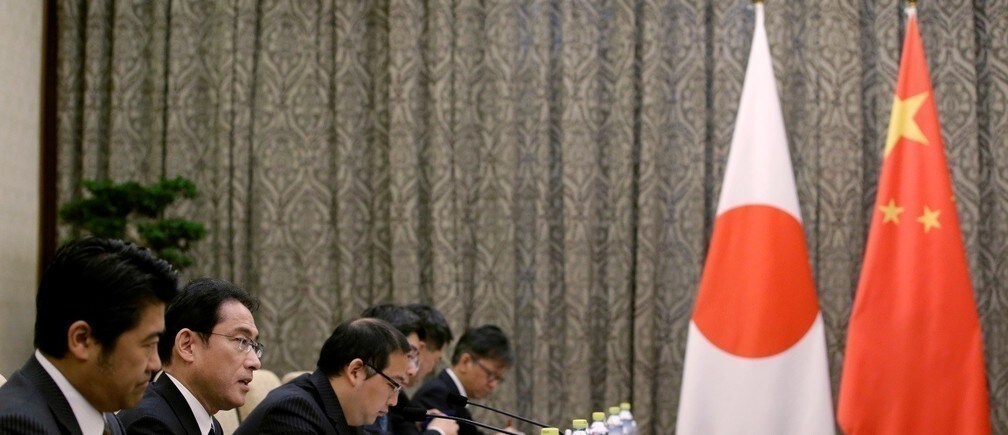
近来,许多观察人士正把当今的中国,比作上世纪80年代经历了泡沫经济,却很快迎来了经济“停滞十年”的日本。
的确,两国宏观经济之间的共性问题非常明显、难以忽略:两国的储蓄率和投资率均居高不下,快速集聚的外部财富支撑了商界大肆购买全球优质资产。而如今,两国的投资“钱景”在观察家眼中,都成为了“断头路”。
如今的中国经济正如35年前的日本,正在经历一场房地产与股市的泡沫,面临飞涨的债务、上升的违约风险,以及向僵尸企业无止境地提供的贷款。
在最近的一场高级别政策研讨会上,一位日本著名经济学家指出,当今关于中国经济的讨论,让他回想起了那些曾围绕日本经济展开的讨论,而两者的内容近乎完全一致。
如今的中国与过去的日本,两者之间究竟有何相似?
日本的前车之鉴
日本的过往经历,由于其短时间内的高速增长而被称为奇迹。在1980年,日本的人均GDP还比美国低30%。10年之后,这一差距就缩小到了17%。美国学者傅高义所著的《日本第一》一书中,就描绘了当时日本的奇迹精神。
但在1991-2003年间,日本的经济增长近乎停滞。这一时段被称为“失去的十年”,其间日本的GDP增长仅有年均0.7%,远低于之前十年的年均4.6%。

最初的衰退逐渐演化为了持续的制度性萧条。到了2002年,日本与美国之间的人均GDP差距,甚至比1980年代30%还要大。
许多人担心中国是否将要遭遇相同的命运,而衰退甚至可能蔓延到全球范围。然而尽管宏观经济指标非常重要,但不同国家的宏观数据下,通常隐藏着许多不同之处。
问题出在哪里
在证明拿中日两国做对比的合理性之前,我们必须先回答一个问题:日本在“失去的十年”中到底做错了什么。学界通常认为,问题要么出在人口上,要么则应当怪罪日本政府没有采取及时有效的宏观经济政策。另一派则指出,受到融资约束影响的企业无法通过执行所需的投资实现增长。
金融体系和政策反应当中的问题,只能延长萧条时间和恶化局势,却并不是导致萧条的罪魁祸首。如果我们细心观察经济数据,就会发现停滞的其实是生产率增长,而其也成为了经济下行的一大主要原因。在1983-1991年的“泡沫经济”时期,日本的全要素生产力年均增长率达到了2.4%;这一数字在“失去的十年”降低到了0.2%。
在日本这样一个富国,生产率增长通常是由创新和新技术的转化应用所驱动的。在“失去的十年”间,日本的研发投资增长率有所放缓,技术转化率也低于其他发达经济体:例如当时计算机在日本的普及速度,就要慢于美国和韩国。
中国的经验
所以中国要从哪里进入这种局面?研究人士将数十年前的日本与当今的中国放在一起的比较,从一开始就因为两国发展阶段的完全不同,而根本无法成立。
日本在二战之前就已经迈入了发达国家行列,具备了较高的劳动生产率和稳固的社会制度。二战摧毁了日本的资本储备,因此战后的数十年,日本一直能够处在快速的资本重建阶段当中。相比于从一穷二白开始发展经济,日本的资本重建不仅更迅速,而且更简单。
在此之上,我们需要意识到中国在生产率的增长上与日本不同,仍旧有非常大的潜力和空间。生产率增长在过去30年间一直都是中国经济重要的增长引擎;其基础并非是日本的创新和技术转化,而是两大结构性调整与转变。
的确,诸如中国这样的发展中国家有大量资源未得到合理配置,因此通过改善资源分配不均、将资本和劳动力从生产力较低的地区转移到较高地区,就可以使生产率得到显著改善。中国通过将工人从低生产率的农业部门和国营企业,转移到生产率较高的制造业和私营企业中,所达成的效果与此类似。这种效率的提升十分惊人。如果中国可以坚持继续这种做法,同时也着手改善资本的配置情况,中国的生产率增长将保持显著态势。
换句话说,中国还远未达到本国生产效率的极限,就更不用说全球生产效率的前沿了。
人口领域的定时炸弹?
有些分析人士不仅指出了两国在经济基础上的相似性,同时也指出了人口结构上的相仿之处。
确实中日两国的人口结构都日趋老龄化。但两国的老龄化有着本质上的区别:中国的老龄化是“计划生育”这一人为政策导致的。每个国家人口转型的阶段分布也千差万别。中国65岁以上人口占总人口的比重,要到2050年才会涨到25%。

更重要的是,虽然中国的劳动力人口会因此减少,但劳动生产率的增长速度依旧很快。因此中国的人力资源积累也在飞速增长,趋近于发达经济体的标准。归根结底,重要的不是劳动力总数,而是劳动力的单位效益。
通胀、通缩和汇率
如今中国正面临着人民币贬值的压力,这几乎造成了市场恐慌,也加速了投资者向外转移资本的步伐。当全世界都在关心人民币是否会剧烈贬值时,我们不由得回想起1985年《广场协定》的后续影响:日元在西方主要工业国家合力贬值美元之后升值了40%,并最终导致了上世纪80年代末期和90年代初的两个衰退期。从这一方面来说,发生在日本身上、由货币升值引发的经济危机和长期后果,至少在近期将不会在中国身上重演。
需要承认的是,中国政府对于汇率的不当管控扰乱了市场情绪,导致了一批资本外流和储备金减少。但一旦短期恐慌情绪得到控制,贬值趋势的长期效果将好于剧烈升值的后果。
汇率之外的另一大区别则是通胀比率。
导致日本企业债台高筑、受到金融压力的一大原因是通货紧缩。日本当时陷入了债务-通缩螺旋,以及长期的流动性陷阱。然而中国并没有通缩或流动性方面的问题:中国可能需要应对的是通胀率和通胀预期的不断攀升。
两国之间大有不同
“泡沫景气”时代的日本与如今的中国之间,在经济基础、发展水平和宏观经济政策等领域都有着显著区别。
这并不意味着中国就无需面对任何挑战。日本曾经犯下挪用银行信贷和持续向僵尸企业贷款等错误;尽管两国的增长前景和发展道路各有不同,但中国无法避免上述风险的存在。
过去的日本与现在的中国之间的类比看似很有说服力,实际上却经不起推敲。我不会打赌说中国“就会成为第一”之类,但中国也不会像日本一样,在泡沫破裂之后进入一个“失去的十年”。
世界经济论坛全球青年领袖2016年年度峰会将于10月18-21日在日本东京举行。
本文由达沃斯博客原创,转载请注明来源并附上原文链接。
作者:金刻羽是伦敦政治经济学院经济学教授。
翻译:达沃斯博客翻译小组·钟源
以上内容仅代表作者个人观点。世界经济论坛博客是一个独立且中立的平台,旨在集合各方观点讨论全球、区域及行业性重要话题。