S&P500企業の60%は気候変動リスクがある資産を保有している
これらのリスクを理解し、対応していくには透明性を高めていくことが必要
いま企業が断固とした行動をとらなければ、破滅的な結果になる可能性がある
株価のベンチマーク(基準)であるS&P500指数を構成する企業は、世界68か国で物的資産を持っており、そのうちの60%は、少なくとも1種類以上の気候変動の影響による物理的リスクが高い資産を保有しています。このような状況を踏まえると、温室効果ガスの排出量を削減し、気候変動の影響を軽減していくために、断固とした行動が必要です。しかし、こうした行動は、規制を敷くことや、市場力学とテクノロジーの変化などの形で企業と投資家に重要な移行リスクをもたらします。
気候変動リスクに対する理解は、資産と事業が、地理的リスクにさらされている割合について、透明性があるかどうかにかかっています。しかし、企業の経済的リスクと回復能力に明確なパターンがあるわけではなく、気候変動リスクについては、資産と企業のレベルで、投資家による詳細な分析が必要であることが浮き彫りになりました。これらのリスクの程度を決定していく上で、鍵となるのは資産がある場所であり、これは、企業が事業を展開している業界や部門よりも肝要な要因であることに留意することが重要です。
確かに、気候変動が特定の事象を「引き起こした」と決めつけることはできないものの、極端な気温や降水量など、分析対象となるデータ量が多い特定の分野では科学者たちは、データの信頼性は高いとしています。S&Pグローバルのデータは、世界の平均気温の上昇とそれが引き起こす熱波、山火事、水ストレス、ハリケーンがS&P500企業にとって最大の物理的リスクであることを示しています。
S&P グローバル・プラッツのアナリストは、過去の傾向から計算すると、エネルギー燃焼による二酸化炭素(CO2)排出量は、現在の35ギガトンから2050年には約50ギガトンにまで急増すると推定しています。また、S&Pグローバル・プラッツは、排出量は2025年直後にピークに達し、その後に安定するというのが最も可能性が高いと想定しています。しかしそれでも、必要とされる目標値よりもはるかに高い数値です。
今のところ、人間が排出するCO2の排出量が、光合成や海洋吸収などの自然のプロセスによる吸収を上回るペースで増えているため、CO2排出量が安定化したとしても気候変動は悪化するでしょう。この傾向が大きく変わらない限り、気候変動はこれからもインフラと資産に大きな損失を引き起こし、さらには、疾患や死者の数を増やすことに繋がるのはほぼ間違いありません。世界保健機関(WHO)の推定によると、人為的な気候変動は20年前の2000年時点で、すでに少なくとも500万件の病気を引き起こし、1年間に15万人以上が死亡する原因となっていました。2030年から2050年の期間の年間死者数が、25万人に達するとWHOが予測していることを考慮すると、広範囲にわたる断固とした行動を起こさなければ、将来の世代のみならず、今生存している80億人近い人類が差し迫った危険にさらされることは明らかです。
結局のところ、物理的リスクと移行リスクは増加しており、企業が受ける影響は保有資産の地理的分布によって異なってきます。洪水、干ばつ、山火事、熱波、異常気象などによるさまざまな物理的リスクが資本レベルで与える影響について、企業や投資家たちが理解するため、S&PグローバルのTrucostは最近、「気候変動による物理的リスク分析」を開始しました。昨年3月に、Trucostは、2019年は企業が気候関連の問題に対処する方法を転換する年になると予測し、環境、社会、ガバナンス(ESG)に関わる問題は主流投資家の注目を集める上で非常に重要であり、米国実業界の広い範囲でESGの問題によってビジネスモデルが再構築されていると予見しました。金融市場でもESGに注目が集まっており、貸し手や投資家など、誰もが持続可能な金融の見通しについてより明確な答えを求めていることを考慮すると、この主張は正しいと言えるでしょう。
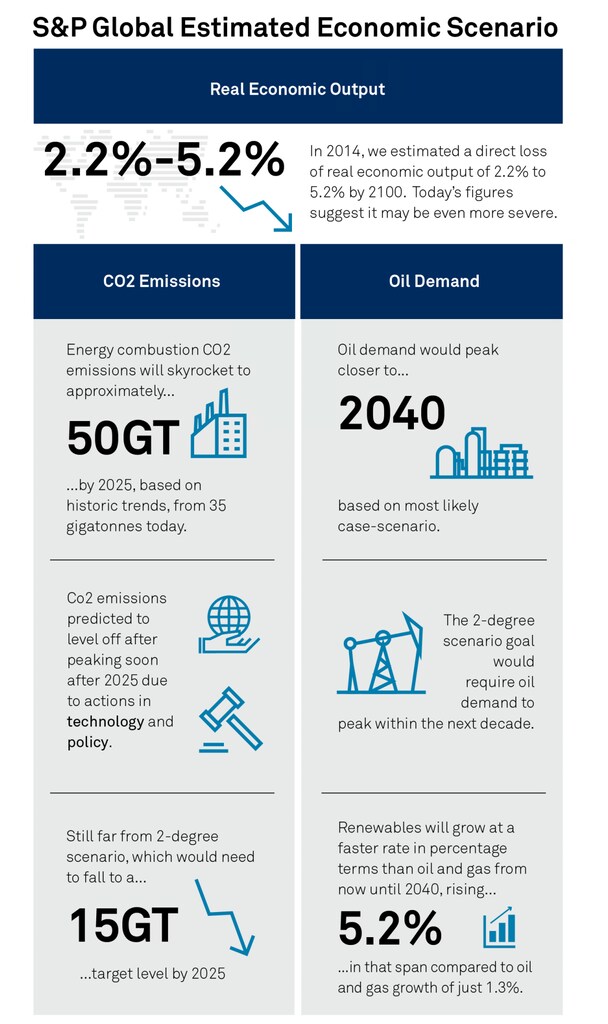
ここまでのところ、気候変動リスク対処策の多くが実施されていたのは、「適応」という側面からで、これは「予防」ではなく、起こってしまった影響に合わせて対応する(多くの場合、気候変動リスクはすでに現実のものとなっているため)ということ。残念ながら、適応に必要とされる資金は、2030年までに現在の9倍に拡大するという推定もあります。このギャップは新興国だけの問題ではありません。異常気象現象に対する対応力は、先進国の方があるものの、準備するには適応策に多額の投資が必要となる場合が多いのです。
特に、一般的に発電会社は高い炭素価格のリスクにさらされていますが、物理的リスクは各会社が操業している地理的条件によって大きく異なります。反対に、排出量の少ないS&P 500の金融会社、は炭素価格付けのリスクにさらされる度合いが総じて低くなりますが、物理的な気候変動のリスクが高い資産を保有していることもあります。
他の部門もリスクの上昇に直面しています。たとえば、不動産投資信託(REIT)は、海面上昇による中程度または高低度の浸水リスクにさらされており、資産価値を維持するための効果的な計画と洪水緩和策が必要であることが明らかです。同様に、S&P500企業が所有する採掘施設は水ストレスのリスクが高く、運用効率と運用コストに大きな影響が及ぶ可能性があります。
結局、これらの部門にとって、そして私たち全員にとって最大のリスクは、何も行動を取らないことなのかもしれません。