2025年の世界の海外直接投資額は増加したものの、その回復は脆弱な状態にあり、投資の集中度はますます高まっています。
AIインフラ、半導体、重要鉱物、クリーンテクノロジーといった戦略的分野が、国際投資の主要な対象となりつつあります。
開発途上国は、これらのバリューチェーンに現実的な参入機会を得る必要があり、経済規模の大きい国々との勝ち目のない補助金競争に巻き込まれてはなりません。
2025年、グローバルな投資額は増加しましたが、表面的な数値の背後には、より重要な変化が潜んでいます。資本の集中度が高まり、投資対象がより選別的になり、将来の成長を形作る産業との結び付きが一層強まっているのです。
AI、データセンター、半導体、重要鉱物、エネルギー転換技術、先進製造業といった分野はもはや周辺的な投資対象ではありません。現在、これらは将来の競争力の基盤そのものとなりつつあります。
これにより、投資の新たな地理的分布が生まれています。資本は、技術的能力を有する国、大規模な市場を持つ国、熟練労働力を有する国、信頼性の高いインフラを有する国、あるいは戦略的な天然資源を有する国へと流入しています。
多くの開発途上国にとって、この変化に伴うリスクは、投資額の減少や、将来の生産、貿易、発展を決定付けるバリューチェーンからの排除といった課題に直面する可能性があることです。
投資額は増加するも、不均衡な状況
国連貿易開発会議(UNCTAD)の『2026年版世界投資報告書』によると、2025年の世界の海外直接投資額は1.6兆ドルに達しました。ただし、この回復は依然として脆弱な状態にあります。増加分の大部分は先進国経済と、資本集約型、技術集約型の限られた業種に集中していました。
発表された投資プロジェクトの大半はデータセンター分野が牽引しており、これに石油・ガス、半導体分野が続いています。一方、製造業の一部、インフラ、再生可能エネルギーなど、他の多くの業種では活動が低調でした。
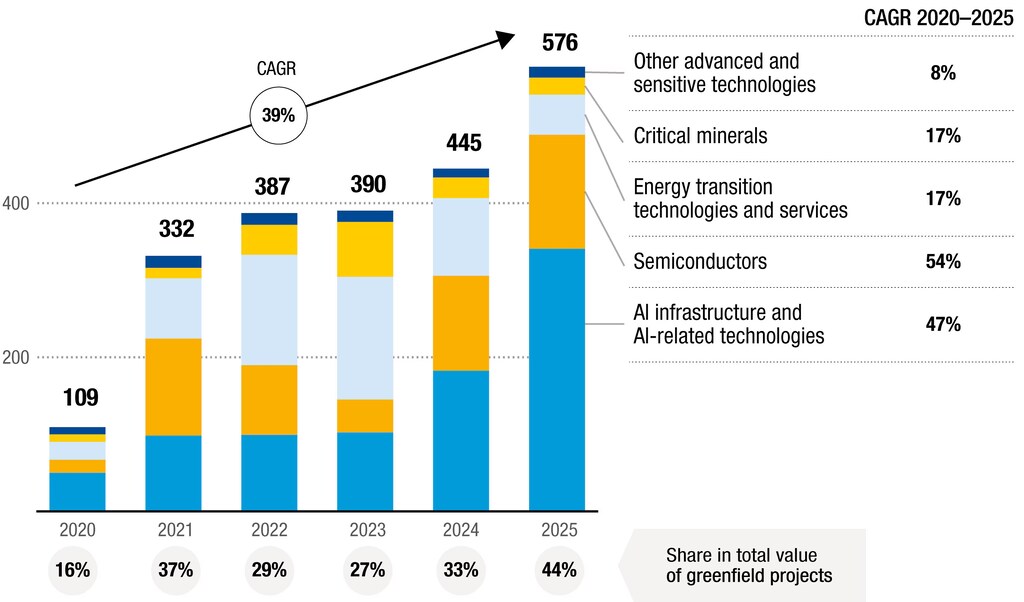
戦略的分野における新規投資案件の発表額は、2020年の1,090億ドルから2025年には5,760億ドルへと大幅に増加。これらの分野が世界全体の新規投資に占める割合も、同期間に16%から44%へと大きく上昇しています。
一方、この成長は極めて不均衡な状況にあります。低中所得国が戦略的分野における世界全体の新規投資に占める割合は、他の分野では20%を超えるのに対し、わずか約10%にとどまっています。
これには、現実の経済的必要性が反映されています。AIの発展には計算処理能力、データセンター、デジタルインフラが不可欠であり、エネルギー転換には、重要鉱物、バッテリー、送電網、クリーンテクノロジーなどが必要となります。また、半導体、電気自動車、先進製造業向けのサプライチェーンも、より強固で強靭なものにしていく必要があります。
政策面でもより大きな役割が果たされるようになってきています。各国政府は、インセンティブ制度や補助金、現地調達要件、投資審査、戦略的投資促進策などを通じて、資本の流れとその使途に影響を及ぼします。
2025年には、過去最多となる投資政策措置が導入されました。その大半は投資家にとって有利な内容でしたが、次第に特定の分野、技術、プロジェクトを対象とするものが増加。優遇措置の半数はインセンティブによるものでしたが、国家安全保障や地域経済への貢献に関連する分野では、規制の範囲も拡大しています。
これは、投資政策が従来のような開放性重視の時代から、より戦略的なアプローチへと移行していることを示しています。課題は、すべての国が対等な条件で競争できるわけではないという点です。
戦略的な投資ブームが、新たな発展格差を生む可能性
主要経済国は、半導体やクリーンテクノロジー、データインフラなどの戦略的分野に対して、大規模な支援パッケージを提供するための財政的余裕、制度的能力、市場規模を有しています。しかし、多くの開発途上国にはこうした条件が整っていません。これらの国々の大半にとって、補助金による競争は現実的な選択肢とは言えません。
懸念されるのは、主要市場での公的支援が、もともと有利な立場にあった地域への投資を一層集中させ、既存の優位性をさらに強化してしまう可能性があることです。
同時に、従来のグローバルな生産体制への参入経路も狭まりつつあります。何十年もの間、多くの開発途上国は労働集約型製造業をグローバル・バリューチェーンへの参入手段として活用してきました。
しかし、この経路はますます困難になりつつあります。製造業への投資は、自動化技術、デジタル能力、サプライチェーンの安全性、規制環境との整合性、そして主要市場への近接性といった要素によって、方向性が形作られるようになっています。
急成長産業への参画機会の拡大
開発途上国にもチャンスがないわけではありません。多くの国が、重要鉱物、再生可能エネルギー資源、若年層の労働力、拡大するデジタル市場、地域貿易プラットフォーム、新興の産業基盤など、新たな投資環境において極めて重要な資産を有しています。課題は、これらの資産をどのように投資可能な機会へと転換していくかということです。
まず重要な点は、現実を直視することです。すべての国が完全な半導体産業を構築できるわけではなく、また世界最大のデータセンターを誘致するための競争に参加できるわけでもありません。ただし、多くの国が鉱物処理、部品製造、ビジネスサービス、デジタルインフラの維持管理、再生可能エネルギー機器、物流、リサイクル、気候変動に強いインフラなどのバリューチェーン分野に参画することは可能です。
課題は、これらの参入ポイントを中心に投資エコシステムを構築していくことです。投資家が重視するのは、インフラの整備状況、エネルギー供給の安定性、人材スキル、サプライヤーネットワーク、規制の確実性、そして行政手続きの迅速性などであるため、この課題の解決は難しいものになるでしょう。
対象を絞ったインセンティブは有効ですが、訓練プログラム、技術移転、現地サプライヤーの育成、環境性能の向上など、明確な開発成果と結び付けることにより、その効果を最大限に発揮できる可能性があります。
各国はまた、過度に厳格な規制とならないよう、信頼性のあるセーフガードを設ける必要があります。デジタルインフラ、重要鉱物、エネルギーシステム、あるいは機密性の高い技術への投資は、正当な公共利益に関する懸念を引き起こす可能性があるからです。
ただし、過度な規制は必要な投資を阻害する要因ともなり得ます。透明性の高い、リスクベースの仕組みを採用すれば、安全保障上の懸念に対処しつつ、投資家にとっての予測可能性を維持することが可能になるでしょう。さらに、地域協力も有効です。より大きな市場の形成、共有インフラの整備、共通規格の策定、国境を越えた産業回廊の構築などにより、規模の制約を克服することができるのです。
企業はこの変革のプロセスに積極的に関与しなければなりません。具体的には、現地サプライヤーとの関係構築、人材育成への投資、技術移転の支援、地域プラットフォームを活用した生産拠点の多様化などが挙げられます。
また、国際機関は、リスクの軽減、プロジェクト準備の改善、投資をより開発志向型に転換するための政策枠組みの整備において重要な役割を果たすことができます。特に重要な点は、各国政府と企業が協力して、開発途上経済における成功事例を広く発信することです。これにより、他の国々も同様の取り組みを進めるきっかけとなるでしょう。
戦略的産業をめぐる競争は無理もないものだと言えます。各国政府は、安定したサプライチェーンの確保、技術的能力の向上、経済的なレジリエンスの強化を目指しており、企業は信頼性の高い供給体制、迅速な事業展開、成長市場へのアクセスを求めているからです。
ただし、戦略的投資がごく一部の経済圏に集中し続けると、グローバル経済の多様性とレジリエンスが損なわれることになります。目指すべきは、これらの分野における投資参加の幅を広げることです。
開発途上国にも、将来の成長を形作るバリューチェーンへの信頼性の高い参入経路を構築する選択肢が存在しなければなりません。今こそ、各国の政策と企業投資がこの方向性に注力し、国際的に協力し合うべき時なのです。