自特朗普总统1月上台后,好莱坞便做好了准备,担心其“美国第一”的立场会打乱与中国日益重要的关系。
不过,特朗普4月与中国主席习近平在峰会中会晤,确认了两国的互惠互利政策,这一刻也许能平息好莱坞的焦虑。两国元首达成一致,放宽中国对外国电影进口的数量限制(2012年限定为34部),这既满足了特朗普的商业欲望,也进一步推进了好莱坞电影对中国市场的票房冲击。
那么这对中国意味着什么呢?《速度与激情》、《变形金刚》和漫威电影等大片不断蜂拥而至、势不可挡,表面上带有一种文化帝国主义的意味。但好莱坞的进军不一定会对中国电影产生毁灭性冲击。以下为五大原因:
1. 票房收入
好莱坞电影在中国票房大卖不仅使好莱坞自身获利,也给中国的影院带来了巨大收益,最终也增加了中国政府的财政收入。在当前配额安排下,中国电影集团——独家享有电影进口权利的国家机构——收取进口电影22%的收益,用于再投资中国电影制作和基础设施发展。鉴于去年票房的缓慢增长,中国当局想借好莱坞电影挽回票房,因而将配额放宽至38部,这绝非偶然。美国大片的吸引力仍然无与伦比。
2. 学习技能
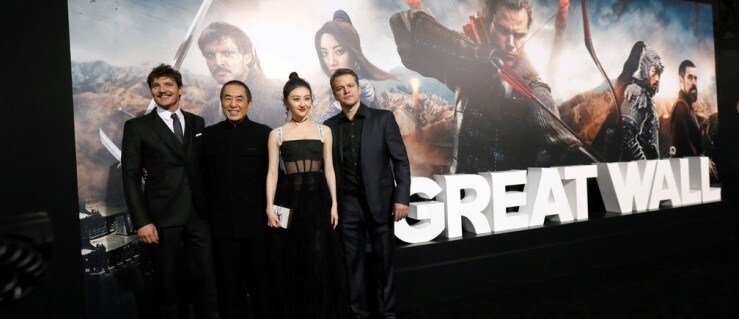
近年来,好莱坞与中国电影公司联合制作相当频繁,主要是因为《钢铁侠3》、《功夫熊猫3》、《环形使者》、《长城》等电影联袂中国影星,吸收中国背景,是不占配额的一大好方法。但除了表面上的品牌合作,联合制作也是中国电影人与好莱坞携手合作、学习技能以最终帮助本土电影在国际电影市场拥有竞争力的一大关键机遇。
这意味着,剧本编写要严格把关,从而让好莱坞电影顺利进入中国,还要掌握营销技巧,影片中还要有先进的特效。《捉妖记》——2015年本土奇幻大片,几乎打破了《速度与激情7》的记录而成为当年中国的票房冠军,很明显得益于导演许诚毅在美国的特效合作伙伴。然而,联合制作仍需进一步努力——去年的《长城》,尽管有马特•达蒙担纲主演,但仍没能让中国和全球观众满意,票房一塌糊涂。不过,联合制作是未来主流娱乐的原型,指引其更以中国为中心,同时进一步赢得中国以外的观众。
3. 互惠投资
这一点特朗普可能不会乐意:让好莱坞进一步接触中国市场意味着中国的资金也会流向美国。这一切正在发生:派拉蒙影业最近同意接受来自上海电影集团和华桦传媒价值10亿美元的产品投资,这两家公司之前曾分别投资过《侠探杰克:永不回头》和《变形金刚4:绝迹重生》。派拉蒙目前还和杭州的阿里影业有投资交易。除派拉蒙以外,其他影业也有类似的投资交易。
这使那些担心美国大片“占据”中国的人更为疑惑。当(部分由中国投资的)《侏罗纪世界》之类的电影吸引大量观众涌入(中国拥有的)全球AMC和Odeon影院,还能称之为好莱坞的胜利吗?
4. 财务诚信
中国如果想要与好莱坞电影巨头合作,就必须解决其票房审查标准不明的问题。就像《捉妖记》这一本土大片做假账——分销商被指控在该片上映结束前两周内发放免费电影票——此举至少会让电影业损失专业信誉。此事也绝非孤立事件,会降低国外投资者对中国电影的投资信心。好莱坞进军中国将向中国施压,以消除此类不当事件,这也是中国政府曾表明想达到的目标。
5. 竞争
配额无疑在保护新生中国电影业方面起着重要作用,但也许现在中国应考虑一下是否这种保护方式,连同其他保护主义措施,事实上在阻碍其电影的发展。去年,中国票房增长大幅下降,从2015年的48%降至目前的3.7%,总计人民币457亿元,显示了国内电影制作缺乏深度的问题。配额,加上关键节假日期间不允许放好莱坞影片、播放中国电影的影院还可享受退税,到目前为止并没有刺激产生一个真正强劲而自信的中国电影文化;也许事实上这些政策阻止了国内电影制作人认识到该如何做到恰当竞争,或甚至应采用何种办法才最有效。
中国大片经常分为两大阵营:符合国家标准的历史片,如《狼图腾》或《智取威虎山》;仿照好莱坞电影的电脑特效片,如《九层妖塔》。也许这些电影是靠着人工辅助才得以成功。值得注意的是,去年一部杰出的大制作中国影片——周星驰的《美人鱼》,目前为止中国票房最高影片——是真正特别的中国风电影,其生态主题也与现代世界紧密相关。国内观众很显然特别渴望看到那些很有归属感的原创作品。也许直接面对好莱坞竞争,同时认真发展和解放国内电影业,会更快孕育出这种原创作品。
作者:Phil Hoad, 自由撰稿人
以上仅代表作者个人观点
本文由世界经济论坛原创,转载请注明来源并附上原文链接。
责编:刘博睿
世界经济论坛·达沃斯博客是一个独立且中立的平台,旨在集合各方观点讨论全球、区域及行业性重要话题。