個人投資への関心は過去最高水準に達しています。しかし、投資市場への参加には依然として障壁が存在します。
課題は、アクセス、教育、信頼、投資の触媒の4つです。
個人投資の公平性を促進することは、官民に共通した責任です。
個人投資に関する熱気はおさまりそうにありません。データによると、個人による資本市場への参加が実質的に新たなレベルにまで押し上げられています。新型コロナウイルス感染拡大以前の「元の生活」に戻り、以前の水準に復帰するとの懸念があるものの、今後数年間でさらなる成長が見込まれています。
世界経済フォーラムが『2024年グローバル・リテール・インベスター・アウトルック(2024 Global Retail Investor Outlook)』で行った調査の結果、個人レベルとシステムレベル(すでに遅れている公的年金カバー率への依存度低下など)の両面で、個人投資が長期的な金融レジリエンスの強化に果たす役割の重要性が確認されました。しかし、個人が投資を通じて着実に資産形成を進められるようにするには、積極的な官民連携の取り組みが不可欠です。
同フォーラムの2022年版報告書『資本市場の未来(Future of Capital Markets report)』で、「エンパワーメントされた投資家」という概念が初めて提唱されました。この概念をもとに、個人投資家の資本市場への継続的かつ着実に資産形成のできる参画を育成するための主要な要因を特定する指針として、4つの柱からなるフレームワークが浮上。投資予算の最適化不足や投資リターンの低さなど、参加を阻む要因を軽減するためには、投資家のエンパワーメントを体系的に行うことが不可欠です。
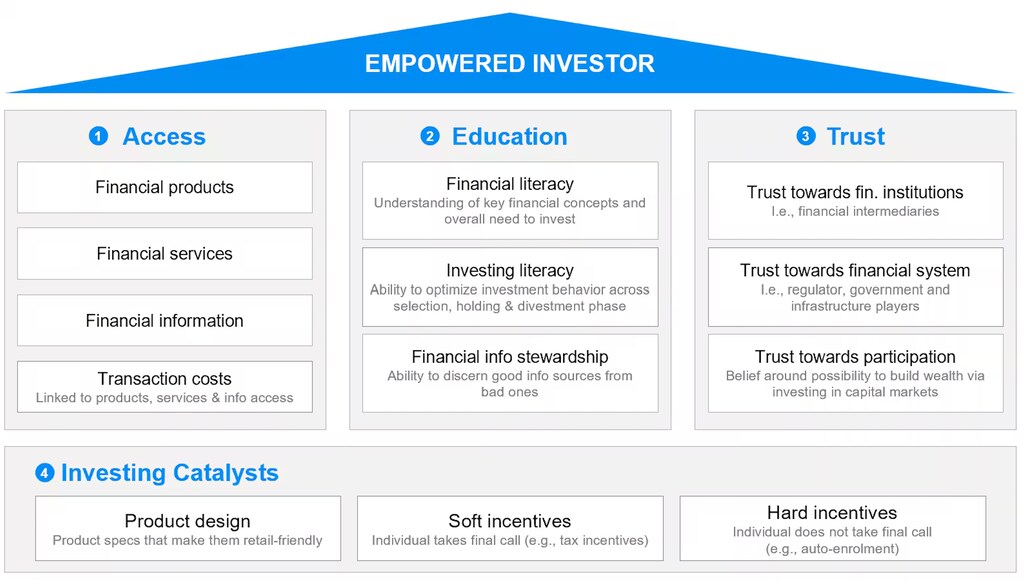
長期的な個人投資家の参加を成功させるためには、アクセス、教育、信頼、投資の触媒に関する重要なギャップを、金融システムの関係者が共同で解決する必要があります。
1. 資本市場へのアクセスの民主化
テクノロジーの進展と低コストのブローカープラットフォームの登場により、市場参入の障壁は年々低下してきました。しかし、世界中の個人投資家は、依然として事実上、特定の投資機会や専門的な助言サービスから排除されています。市場変動や急激なインフレサイクルの時代において、個人投資家が予測可能性と収入のコントロールの必要性に応じた選択を行う際には、適切な商品やサービスにアクセスできるかどうかが成果を左右しますが、この「助言格差」が障壁となるのです。
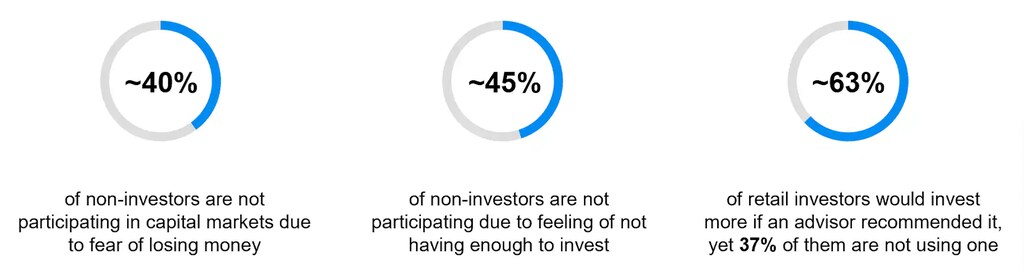
個人の資本市場への参加が拡大する中、金融機関と政策立案者はアクセスに関する課題の解決において決定的な役割を果たすことができます。主な行動指針には、次の点が挙げられます。
継続的な投資家支援と教育キャンペーンを通じて、参加への信頼と「低最低額」商品の認知度を向上させる。
AIを活用した運営・サービスモデルを通じて、専門的な助言サービスへのアクセスを民主化し、「助言格差」の縮小を目指す。
個人投資家が直面する高い取引コストを軽減するため、製品、サービス、金融情報への公平なアクセスを促進する。
2. 金融教育の普及促進
金融教育は、個人の資本市場への参加を後押しする重要な要因です。しかし、投資への関心が高まる中、金融リテラシーには依然として深刻な格差があります。金融教育が不十分であっても、直接的な参加が阻害されるわけではありませんが、商品選択、投資保有、売却の各段階における体系的な行動バイアスが、低いリターンを招き、長期的な資産形成の可能性を損なう可能性があります。
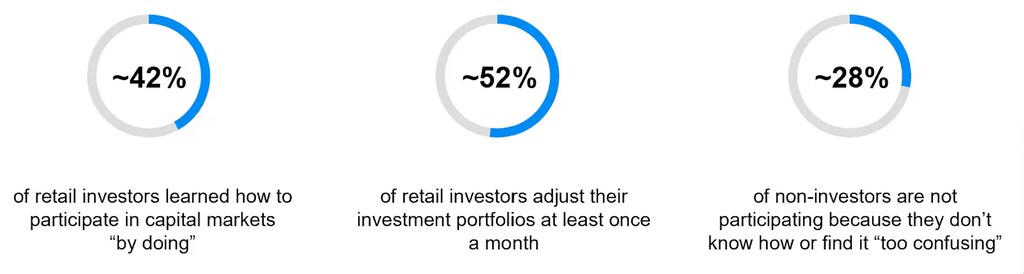
官民連携は、個人投資家の教育格差の解消に決定的な役割を果たすことができます。主な行動指針には、次の点が挙げられます。
学校における金融リテラシーを促進する取り組みの体系的導入を提唱する。また、職場において従業員福利厚生パッケージを通じて実施する。
金融商品またはサービスの購入前の開示義務を超えて、投資ライフサイクル全体を通じて個人に文脈に応じたデータ駆動型のパーソナライズされたガイダンスを柔軟に提供できる規制枠組みを促進する。
個人投資家における「初心者向け」商品の認知度を高めると同時に、そのメリットについて教育する。例えば、第三者機関が管理するラベル付け枠組みを通じて周知を行うことが考えられる。
3. 個人投資家の信頼の構築と育成
金融システムに対する信頼度は、国や世代によって大きく異なり、開発途上国や若い投資家において最も高い水準にあります。個人投資家の信頼の高まりは投資参加の増加と直接関連していますが、無料の情報が氾濫し、仲介業者の利益相反が依然として存在する世界では、過度の信頼は投資成果を損なう結果にもなり得ます。
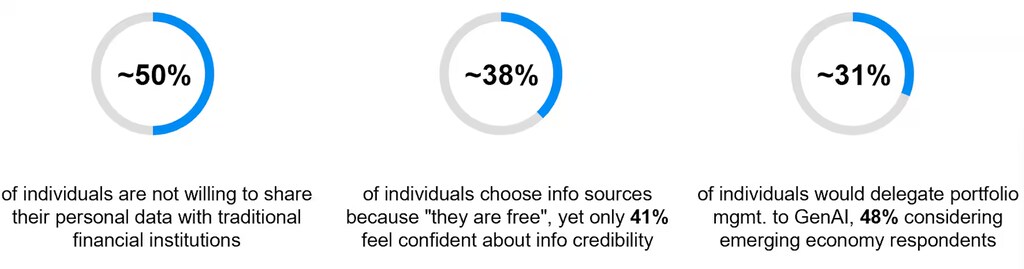
金融システムへの信頼を強化しつつ、その主要な関係者(政策当局者、金融機関など)と個人投資家の利益の一致を確保するため、政策当局者と金融機関は以下のような取り組みを実施することができます。主な行動指針には、次の点が挙げられます。
主要な情報チャネルを通じて検証済みの金融コンテンツの消費を促進し、手数料構造やポートフォリオレベルの報告に関する透明性を高める。
より公正な運営・ビジネスモデル(例:手数料のみを徴収するアドバイス)の採用を通じて、個人投資家の利益を「設計段階から」確保する。
個人投資家が自身の利益を自主的に管理できるよう、「健全な懐疑心」の意識を促進する(コストパフォーマンスを検討する際など)。
4. 参加と最適な行動の促進
個人投資家の多様性に応じた、パーソナライズされた価値提案が求められる中、目的別に設計された製品やソフト、ハード両面のインセンティブ構造が、投資エンゲージメントの触媒として成功を収めています。税制優遇措置から自動加入型年金プログラム、頻繁な拠出プランまで、製品設計は資本市場への参加を促すだけでなく、望ましい投資行動を引き出す上で重要な役割を果たすことができます。
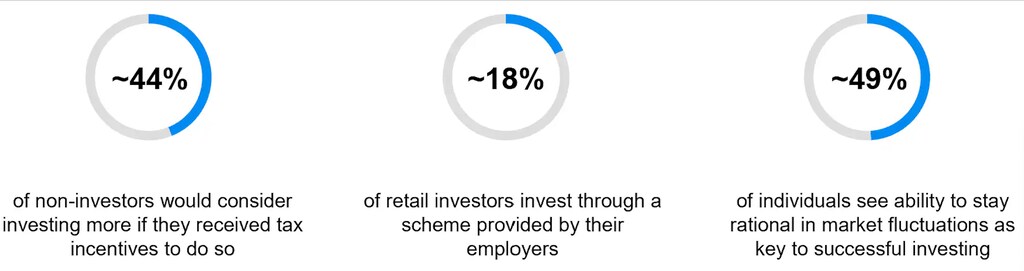
個人投資家の独自の行動パターンと好みを理解し、商品設計をカスタマイズする金融システム内の資産管理者、ウェルス・マネージャー、公的機関は、個人投資家の参加を促進することのできる特権的な立場にあります。主な行動指針には、次の点が挙げられます。
税制優遇投資プランの普及を促進し、個人の参加の慣性、金融商品に対する懐疑心や不明確さを軽減する。
資本保護条項や頻繁な拠出制度など、カスタマイズされた設計機能を通じて、個人投資家の損失に対する恐怖心や市場の変化に対する過剰反応を緩和する。
金融に関する雇用者と従業員の自然な受託関係を活用し、長期的な資産形成プランを推進する。
個人投資家の動きはすでに大きな進歩を遂げていますが、その潜在能力はまだ十分に発揮されていません。公正な市場参加の促進は官民に共通した責任です。個人投資家をエンパワーメントすることが、ますます多様化する金融エコシステムの基礎となっていくでしょう。




